

Hipoteca para Jóvenes
Financiación para comprar tu primera vivienda
En Nexum Financiera estudiamos tu situación y comparamos opciones entre diferentes entidades para ayudarte a encontrar una hipoteca para jóvenes adaptada a tu primera vivienda, tus ahorros y tu capacidad de pago.
Analizamos el porcentaje de financiación, el coste total, las vinculaciones y las alternativas disponibles para que puedas tomar una decisión con toda la información.
- Estudio personalizado para primera vivienda
- Comparación entre diferentes entidades
- Análisis de financiación, TAE y vinculaciones
- Acompañamiento profesional hasta la firma
Estudiamos tu caso de forma personalizada y sin compromiso.
CLAVES PARA CONSEGUIR TU HIPOTECA JOVEN
¿Por qué contar con Nexum Financiera para buscar tu hipoteca joven?
Comprar la primera vivienda suele plantear dos retos: reunir el ahorro inicial y conseguir que la financiación encaje con los ingresos actuales. Por eso, buscar una hipoteca para jóvenes no consiste únicamente en comparar el interés anunciado.
En Nexum Financiera estudiamos tu perfil, la vivienda y el importe que necesitas financiar. Después comparamos alternativas entre diferentes entidades y revisamos aspectos como el porcentaje de financiación, la TAE, las vinculaciones, las comisiones y el coste global de la operación.
Estudio personalizado de tu perfil
Analizamos ingresos, estabilidad laboral, deudas, ahorros disponibles y precio de la vivienda para valorar qué alternativas de financiación pueden encajar con tu situación.
Comparación entre múltiples entidades
No todas las entidades aplican los mismos criterios a los compradores jóvenes. Comparamos diferentes propuestas para identificar opciones que puedan adaptarse mejor a tu perfil y al porcentaje de financiación que necesitas.
Búsqueda de mayor financiación
Si no dispones del 20% habitual de entrada, estudiamos si tu operación puede encajar en alternativas con un porcentaje de financiación superior, siempre sujeto al análisis y aprobación de cada entidad.
Acompañamiento hasta la firma
Te acompañamos durante el proceso: estudio inicial, documentación, presentación de la operación, comparación de ofertas y apoyo hasta la firma de la hipoteca.
Nuestro objetivo es ayudarte a encontrar una financiación viable para tu primera vivienda y entender con claridad las condiciones que asumirás.
¿Quieres saber qué hipoteca joven podrías conseguir?
Solicita un estudio personalizado y analizaremos tu perfil, tus ahorros y las opciones de financiación disponibles para tu operación.
COMPARADOR DE HIPOTECAS
Compara hipotecas para jóvenes con ayuda de un especialista
La oferta que mejor encaja con un comprador joven no siempre es la que muestra el tipo de interés más bajo. El porcentaje financiado, las vinculaciones, la TAE, las comisiones y la flexibilidad de cada entidad pueden cambiar de forma importante el resultado final.
En Nexum Financiera analizamos tu operación y comparamos alternativas para ayudarte a valorar la financiación en conjunto, especialmente cuando se trata de comprar tu primera vivienda.
SOBRE HIPOTECAS PARA JÓVENES
¿Qué es una hipoteca joven y cómo funciona?
Una hipoteca joven es una forma habitual de referirse a las hipotecas y condiciones de financiación dirigidas a compradores jóvenes, especialmente cuando adquieren su primera vivienda. No existe una única hipoteca joven válida para todos los casos: las condiciones dependen de la entidad, del perfil económico del comprador y de las características de la operación.
Para muchas personas jóvenes, el principal obstáculo no es asumir una cuota mensual, sino disponer del ahorro necesario para aportar la parte del precio que el banco no financia y afrontar los gastos asociados a la compra. Por eso, uno de los puntos más importantes es determinar qué porcentaje de financiación puede conseguirse.
EXPERTOS EN FINANCIACIÓN PARA JÓVENES
¿Qué determina la financiación que puede conseguir un joven?
Las entidades estudian la operación completa antes de aprobar una hipoteca. La edad puede influir en determinados productos o programas, pero por sí sola no garantiza mejores condiciones.
Entre los factores que suelen analizarse están los ingresos y su estabilidad, el nivel de endeudamiento, los ahorros disponibles, el historial financiero, el precio de compra, la tasación y el plazo solicitado.
Ingresos y estabilidad
Las entidades analizan cuánto ingresas, la continuidad de esos ingresos y tu situación laboral para valorar si la cuota puede mantenerse en el tiempo.
Ahorros disponibles
El ahorro determina qué parte del precio puedes aportar y si necesitas buscar un porcentaje de financiación superior al habitual.
Endeudamiento y cuota
Préstamos, tarjetas y otras obligaciones mensuales influyen en la capacidad para asumir una hipoteca. La nueva cuota debe ser sostenible dentro de tu economía.
Vivienda y tasación
El precio de compra, la tasación y las características del inmueble forman parte del análisis y pueden influir en el porcentaje de financiación.
¿Es posible conseguir más del 80% de financiación?
Sí, determinadas operaciones pueden estudiarse con porcentajes superiores al habitual, pero no existe una aprobación automática por ser joven.
La viabilidad dependerá del perfil financiero, de la vivienda, de la tasación, de las garantías disponibles y de los criterios de riesgo de cada entidad.
¿Qué diferencia hay entre financiar el 80%, el 90%, el 95% o el 100%?
El porcentaje de financiación indica qué parte del valor considerado por la entidad se cubre mediante la hipoteca. Cuanto mayor sea la financiación, menor puede ser la entrada que necesitas aportar, aunque la operación también suele requerir un análisis más exigente.
Financiación convencional
En muchas operaciones el comprador debe aportar una parte relevante del precio con recursos propios, además de disponer de fondos para los gastos asociados a la compraventa.
Financiación superior
Algunos perfiles pueden optar a porcentajes superiores. Si tu principal dificultad es la entrada, en Nexum estudiamos si existen alternativas compatibles con tu situación. Si necesitas financiar el precio completo de compra, puedes consultar también nuestra hipoteca al 100% de financiación.
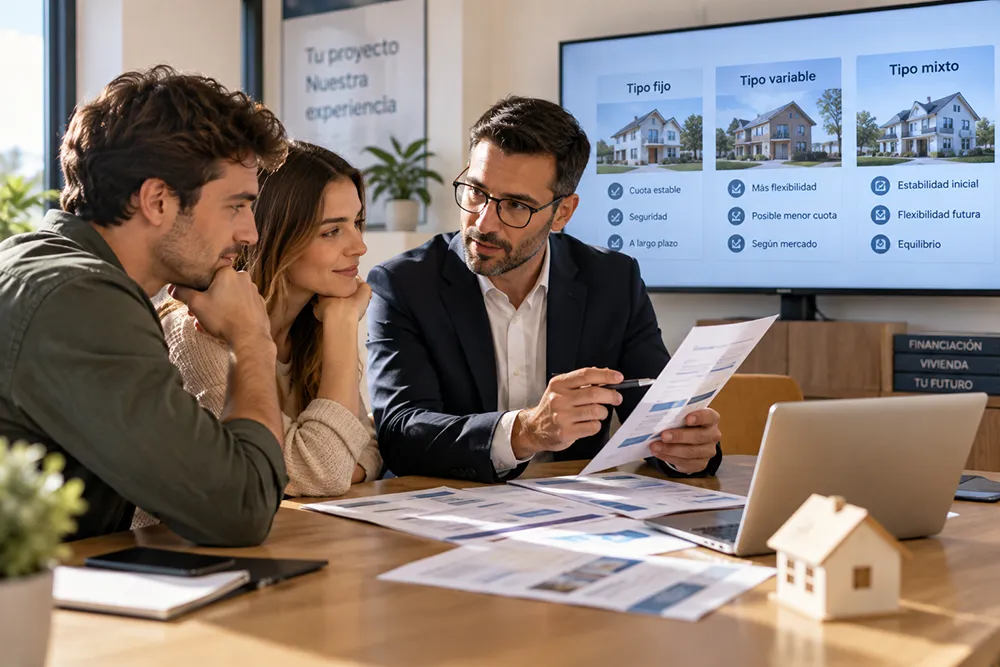
Hipoteca joven fija, variable o mixta: ¿qué debes comparar?
Ser joven no determina qué modalidad de hipoteca debes elegir. Una hipoteca fija, variable o mixta puede resultar adecuada según tus ingresos, estabilidad económica, horizonte temporal y capacidad para asumir cambios en la cuota.
La comparación debe realizarse sobre las condiciones completas: tipo de interés, TAE, plazo, productos vinculados, comisiones y coste total estimado. Si priorizas la estabilidad de cuota, puedes ampliar información en nuestra página sobre hipoteca fija.
INTERMEDIACIÓN HIPOTECARIA EXPERTA
En Nexum analizamos mucho más que tu edad
Uno de los errores al buscar una hipoteca para jóvenes es pensar que basta con cumplir un límite de edad para acceder a una financiación concreta. La realidad es que cada entidad analiza el riesgo de la operación de forma individual.
Por eso estudiamos conjuntamente tus ingresos, estabilidad laboral, deudas, ahorro, vivienda, tasación y porcentaje de financiación necesario. Nuestro trabajo consiste en presentar la operación con claridad y comparar las alternativas disponibles, no en prometer una aprobación que depende de la entidad financiera.
Hipotecas para jóvenes y primera vivienda
Una buena hipoteca joven debe encajar con tus ingresos, tus ahorros y el proyecto de compra de tu primera vivienda.
¿Quieres saber qué financiación podría adaptarse a tu primera vivienda?
Nuestros especialistas estudian tu situación y comparan alternativas para que conozcas qué opciones pueden ser viables antes de comprometerte con una operación.
VENTAJAS DE ESTUDIAR UNA HIPOTECA JOVEN
Qué puedes conseguir con un buen estudio hipotecario
Una buena búsqueda hipotecaria puede ayudarte a entender cuánto puedes financiar, qué ahorro necesitas y qué condiciones son asumibles para tu economía. En compradores jóvenes, esta planificación es especialmente importante porque la entrada suele ser una de las principales barreras para acceder a la primera vivienda.
No existe una solución universal: el objetivo es identificar una estructura de financiación coherente con tu situación actual y sostenible a largo plazo.
Más opciones para tu primera vivienda
Estudiar diferentes entidades permite conocer qué alternativas existen para un comprador joven y qué condiciones exige cada una.
Posibilidad de mayor financiación
Si tienes capacidad de pago pero pocos ahorros, podemos estudiar si tu perfil encaja en operaciones con financiación superior a la convencional.
Comparación real de condiciones
Revisamos no solo el interés, sino también TAE, vinculaciones, comisiones, plazo y porcentaje financiado.
Acompañamiento durante el proceso
Te ayudamos a entender la documentación, las propuestas recibidas y los pasos de la operación hasta la firma.
Posibilidad de acceder a mayor financiación
Dependiendo de tu solvencia y de las características de la operación, algunas entidades pueden estudiar porcentajes de financiación superiores a los habituales. Comparar criterios entre bancos puede ser especialmente relevante cuando dispones de ingresos suficientes para pagar la cuota, pero todavía no has acumulado una entrada elevada.
HIPOTECA JOVEN CON NEXUM FINANCIERA
Cómo buscar una hipoteca para jóvenes
Para buscar una hipoteca joven con condiciones adaptadas a tu primera vivienda, nuestros asesores analizan la operación paso a paso.
Estudio financiero inicial
Analizamos ingresos, estabilidad laboral, deudas y ahorro disponible.
Análisis de la vivienda y la financiación
Valoramos precio de compra, importe solicitado, tasación y porcentaje de financiación necesario.
Presentación a entidades bancarias
Comparamos alternativas entre distintas entidades según las características de tu perfil.
Comparación de condiciones
Revisamos tipo de interés, TAE, vinculaciones, comisiones y coste global de las propuestas.
Acompañamiento hasta la firma
Te acompañamos durante el proceso hasta la formalización de la operación.
Ser joven no garantiza automáticamente una hipoteca con más financiación
Las condiciones especiales para jóvenes dependen de la política comercial y de riesgo de cada entidad, además de la situación financiera del solicitante.
La edad puede abrir determinadas alternativas, pero la aprobación seguirá dependiendo de factores como ingresos, estabilidad laboral, endeudamiento, ahorros, vivienda y garantías.
Por eso es importante estudiar la viabilidad antes de tomar decisiones sobre la compra.
¿Tu problema es reunir la entrada de la vivienda?
En Nexum Financiera analizamos cuánto necesitas financiar y estudiamos alternativas entre diferentes entidades. Si necesitas llegar al precio completo de compra, consulta también nuestra página de hipoteca 100%.
FAQs
Preguntas frecuentes sobre hipotecas para jóvenes
¿Qué es una hipoteca para jóvenes?
Es una forma habitual de referirse a hipotecas o condiciones de financiación orientadas a compradores jóvenes, especialmente para la primera vivienda. Las condiciones concretas dependen de cada entidad y del perfil financiero del solicitante.
¿Hasta qué edad se considera una hipoteca joven?
No existe un único límite de edad aplicable a todas las entidades. Cada banco, producto o programa puede establecer sus propios criterios, por lo que conviene comprobar las condiciones vigentes en el momento de solicitar la financiación.
¿Cuánto financian los bancos a los jóvenes?
El porcentaje depende de la entidad, la solvencia del comprador, la vivienda, la tasación y las garantías de la operación. En determinados casos pueden estudiarse porcentajes superiores a los habituales.
¿Puedo conseguir una hipoteca joven sin tener el 20% de entrada?
Puede estudiarse. Algunos perfiles pueden acceder a financiación superior a la convencional, aunque la aprobación depende del análisis de riesgo de cada entidad. Además de la entrada, hay que considerar los gastos asociados a la compra.
¿Es posible conseguir una hipoteca joven al 100%?
Existen operaciones en las que puede estudiarse una financiación de hasta el precio de compra, pero no es una condición automática por ser joven. Influyen la solvencia, la estabilidad laboral, la tasación, la vivienda y las garantías disponibles.
¿Qué requisitos suelen valorar los bancos?
Habitualmente analizan ingresos, estabilidad laboral, nivel de endeudamiento, ahorro, historial financiero, precio y tasación de la vivienda, plazo solicitado y viabilidad global de la operación.
¿Qué hipoteca es mejor para un joven: fija, variable o mixta?
No existe una modalidad mejor para todos los jóvenes. La elección debe valorar estabilidad de ingresos, plazo, tolerancia a cambios en la cuota, tipos ofrecidos, TAE, vinculaciones y coste total.
¿Puede ayudar un intermediario hipotecario a comparar bancos?
Sí. Un intermediario puede analizar el perfil, comparar alternativas, revisar las condiciones y acompañar al comprador durante el proceso. La concesión final corresponde siempre a la entidad financiera.
Empieza hoy a estudiar tu hipoteca para la primera vivienda
Si quieres comprar tu primera vivienda y necesitas saber qué porcentaje puedes financiar, qué ahorro necesitas o qué modalidad hipotecaria puede encajar con tu situación, solicita un estudio con nuestros especialistas hipotecarios.
Contacta ahora
Uno de nuestros especialistas revisará tu operación y te explicará qué alternativas hipotecarias pueden adaptarse a tu perfil.
Tus datos serán tratados por Nexum Soluciones Financieras con la finalidad de gestionar tu solicitud. Puedes ejercer tus derechos conforme a nuestra Política de Privacidad.
Hipoteca joven: guía para financiar tu primera vivienda
Comprar una vivienda siendo joven plantea una situación frecuente: puedes disponer de ingresos suficientes para asumir una cuota hipotecaria, pero todavía no haber acumulado el ahorro necesario para aportar una entrada elevada. Por eso, al buscar una hipoteca para jóvenes, el porcentaje de financiación puede ser tan importante como el tipo de interés.
La clave está en estudiar la operación completa. No basta con preguntar cuánto presta un banco: hay que analizar cuánto dinero necesitas realmente, qué valor tomará la entidad como referencia, qué cuota puedes asumir, qué gastos tendrás que afrontar con recursos propios y qué condiciones acompañan a la financiación.
¿Qué suelen mirar los bancos al estudiar una hipoteca para jóvenes?
La edad es solo una parte del análisis. Cada entidad aplica sus propios criterios de riesgo y estudia la capacidad del cliente para devolver el préstamo durante toda su duración.
Ingresos y estabilidad laboral
El banco analiza el nivel de ingresos, su recurrencia y la estabilidad profesional. Un contrato indefinido, un empleo temporal, una plaza de funcionario o una actividad como autónomo pueden evaluarse de forma distinta. Lo importante es demostrar que la cuota prevista resulta sostenible con los ingresos disponibles.
Nivel de endeudamiento
Los préstamos personales, financiaciones, tarjetas y otras obligaciones mensuales reducen la capacidad disponible para asumir una nueva cuota. Antes de solicitar una hipoteca conviene revisar el endeudamiento existente y calcular el esfuerzo que supondría la nueva financiación.
Ahorros disponibles
Los ahorros determinan qué parte del precio puedes aportar y si puedes afrontar los gastos asociados a la compraventa. Cuando el ahorro es limitado, cobra especial importancia estudiar si el perfil puede optar a un porcentaje de financiación superior.
Historial financiero
Las entidades también valoran el comportamiento financiero previo. Una gestión ordenada de las obligaciones y la ausencia de incidencias facilita el análisis, aunque ningún factor aislado garantiza la aprobación.
Precio y tasación de la vivienda
La vivienda también forma parte del riesgo. El precio de compra y la tasación influyen en el porcentaje que representa el préstamo sobre el valor considerado por la entidad. Una operación con una tasación favorable no implica por sí sola que el banco vaya a financiar un porcentaje determinado.
¿Cuánto dinero necesita ahorrar un joven para comprar vivienda?
No existe una cifra universal. Depende del precio de la vivienda, del porcentaje que financie la entidad y de los gastos e impuestos aplicables a la compraventa. Por eso es preferible calcular la operación con importes reales en lugar de partir únicamente de una regla general.
Si el banco financia una parte menor del precio, el comprador deberá aportar la diferencia con ahorro propio. Si la operación permite una financiación superior, la entrada necesaria puede reducirse, aunque seguirán existiendo gastos que deben contemplarse.
Hipoteca joven con financiación del 90%, 95% o 100%
Una de las búsquedas más habituales entre compradores jóvenes es cómo acceder a la vivienda sin disponer de una entrada elevada. En determinados perfiles, algunas entidades pueden estudiar financiaciones superiores a las convencionales.
Esto no significa que exista un derecho automático a conseguir el 90%, 95% o 100%. Cuanto mayor sea el porcentaje solicitado, más importante resulta la solvencia del comprador y la calidad global de la operación.
Si necesitas financiar el precio completo de compra, puedes ampliar información en nuestra página de hipoteca 100%, donde explicamos con más detalle este tipo de operaciones.
Hipoteca joven sin entrada: qué significa realmente
La expresión hipoteca joven sin entrada suele utilizarse cuando el comprador busca evitar aportar el porcentaje del precio que normalmente queda fuera de la financiación bancaria. Sin embargo, no debe confundirse la entrada con todos los gastos necesarios para comprar una vivienda.
Incluso cuando una entidad estudia una financiación elevada, es importante calcular impuestos y demás gastos asociados a la operación. El estudio previo debe responder a una pregunta concreta: cuánto dinero necesitas tener disponible para poder completar la compra con seguridad.
Primera vivienda y avales o programas de apoyo
En determinados momentos pueden existir programas públicos o sistemas de aval orientados a facilitar el acceso a la primera vivienda. Sus requisitos, ámbito territorial, límites y disponibilidad pueden variar, por lo que deben comprobarse las condiciones vigentes cuando se realiza la operación.
Un aval o programa de apoyo no sustituye el análisis de solvencia del banco. La entidad seguirá estudiando los ingresos, el endeudamiento, la vivienda y la capacidad de pago del solicitante.
Hipoteca para jóvenes asalariados, funcionarios y autónomos
No todos los compradores jóvenes presentan el mismo perfil laboral. Un asalariado con contrato indefinido, un funcionario y un autónomo pueden tener ingresos similares, pero la documentación y la forma de demostrar estabilidad pueden ser diferentes.
En trabajadores por cuenta ajena suele tener especial peso la antigüedad y continuidad laboral. En funcionarios, la estabilidad del empleo puede facilitar el análisis del perfil. En autónomos, las entidades suelen necesitar una visión más amplia de la actividad, los ingresos recurrentes y su evolución. En todos los casos, la operación se estudia de manera individual.
¿Hipoteca fija, variable o mixta para jóvenes?
La edad tampoco determina automáticamente la modalidad de interés. Una hipoteca fija ofrece previsibilidad en la cuota; una variable vincula su evolución al índice de referencia pactado; y una mixta combina un periodo inicial fijo con otro variable.
Para comparar correctamente conviene revisar el TIN, la TAE, las vinculaciones, las comisiones, el plazo y el coste global. Si quieres profundizar en la opción de cuota estable, consulta nuestra página de hipoteca fija.
Cómo comparar hipotecas para jóvenes entre diferentes bancos
Dos ofertas con una cuota inicial parecida pueden tener un coste muy distinto. Además del interés, hay que revisar productos vinculados, bonificaciones, seguros, comisiones, plazo y porcentaje de financiación.
También puede ocurrir que una entidad ofrezca un tipo atractivo pero financie menos de lo que necesitas, mientras otra plantee un tipo diferente pero permita estructurar mejor la compra. Por eso la comparación debe hacerse sobre la operación completa y no únicamente sobre un porcentaje publicitario.
Cómo puede ayudarte Nexum Financiera
En Nexum Financiera empezamos por estudiar tu situación: ingresos, trabajo, deudas, ahorro, vivienda e importe que necesitas financiar. A partir de ahí valoramos la viabilidad y comparamos alternativas entre entidades que puedan encajar con las características de la operación.
El objetivo es que conozcas las condiciones relevantes antes de decidir: cuánto puedes financiar, qué aportación necesitas, qué cuota asumirías y qué vinculaciones o costes acompañan a cada propuesta.
Si estás pensando en comprar tu primera vivienda, puedes solicitar un estudio para conocer qué alternativas hipotecarias pueden adaptarse a tu perfil. La aprobación y las condiciones definitivas dependen siempre del análisis de cada entidad financiera.
